Modelo 303
El Modelo 303 muestra el IVA devengado de un periodo (un trimestre o un mes): la base y la cuota por cada tipo de IVA, el recargo de equivalencia y la base exenta. Es la parte de ventas con la que la gestoría rellena la autoliquidación periódica de IVA. Lo ven Administrador, Oficina y Propietario (ver Qué ve cada usuario). Se abre desde el índice de informes, en la tarjeta Modelo 303.
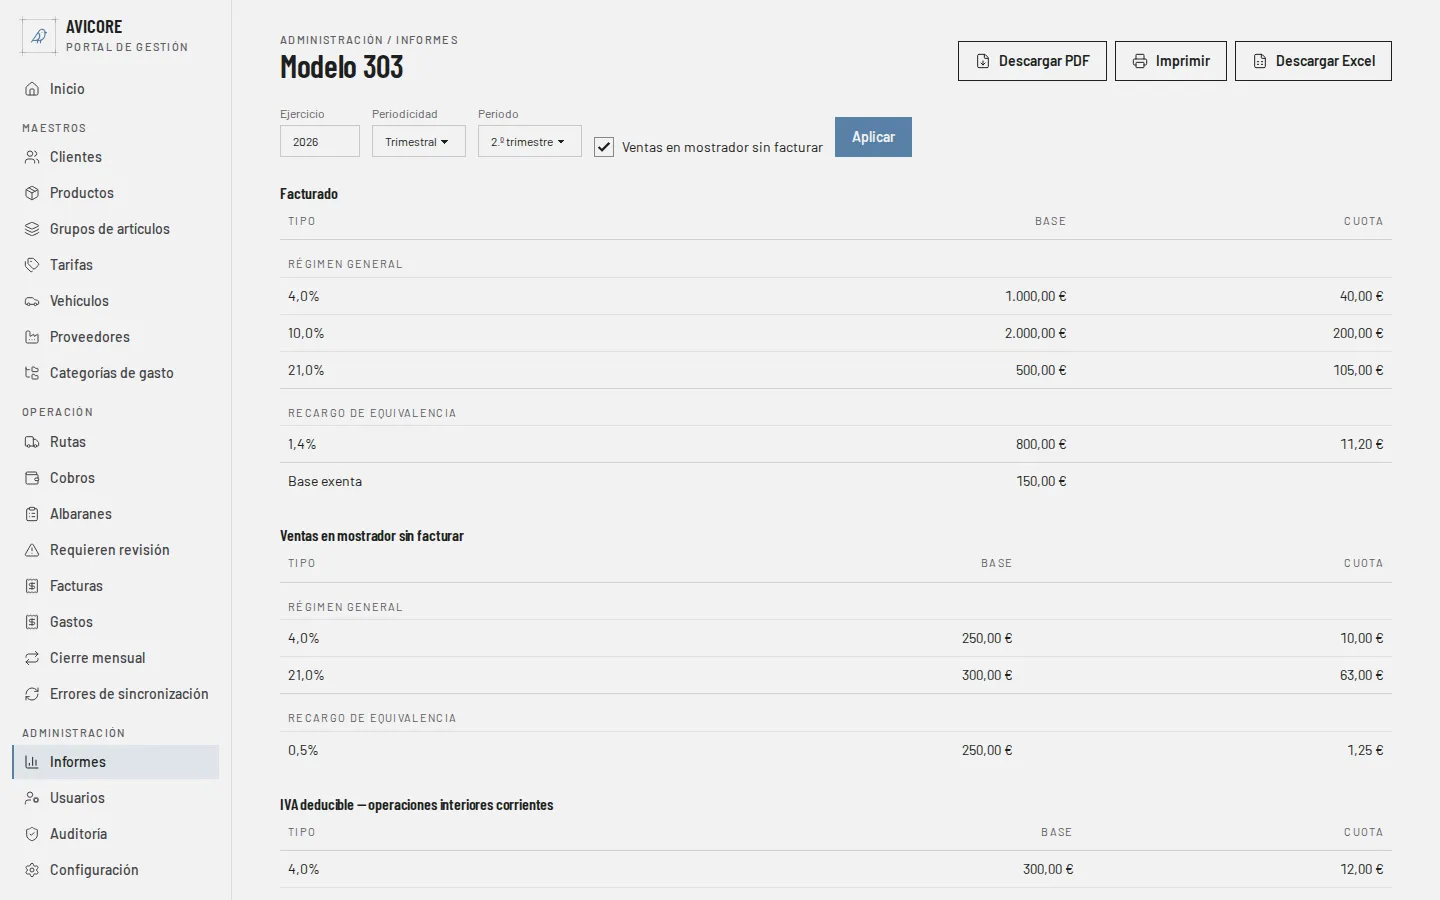
Filtros
Sección titulada «Filtros»- Ejercicio — el año. Por defecto, el del último trimestre ya cerrado (en enero, el año anterior).
- Periodicidad — Trimestral o Mensual. Al cambiarla, el desplegable Periodo pasa a mostrar los trimestres (“1.er trimestre” a “4.º trimestre”) o los meses (“Enero” a “Diciembre”).
- Periodo — el trimestre o el mes a liquidar. Por defecto, el último trimestre ya cerrado (en enero, el 4.º trimestre del año anterior).
- Ventas en mostrador sin facturar — casilla, desmarcada por defecto (ver más abajo).
- Aplicar — cambiar un filtro no recalcula nada por sí solo: hay que pulsar Aplicar.
Qué suma
Sección titulada «Qué suma»- Facturado — el IVA de las facturas emitidas en el periodo. Se calcula igual que el libro registro de facturas, así que el IVA devengado de un periodo cuadra con el libro registro de ese mismo periodo.
- Cada bloque tiene tres columnas, Tipo, Base y Cuota, repartidas en Régimen general, Recargo de equivalencia y Base exenta, que no lleva cuota. En las filas de Recargo de equivalencia, Tipo es el porcentaje de recargo (0,5 %, 1,4 % o 5,2 %), Base la base de esas ventas y Cuota el importe del recargo; el IVA de esas mismas ventas ya está en Régimen general.
- Debajo salen los totales: IVA devengado, Recargo de equivalencia y Total devengado.
- Si en el periodo no hay ventas, la pantalla dice “Sin ventas en este periodo”. Con la gestión de gastos activada ese aviso no sale nunca: se ve el bloque de IVA deducible (con ceros si no hay compras) y el Resultado.
IVA deducible y resultado
Sección titulada «IVA deducible y resultado»El IVA deducible (el de las compras) solo aparece si la gestión de gastos está activada en tu empresa (ver Proveedores). Si no lo está, el modelo se calcula y se ve igual que siempre: sin bloque de compras ni Resultado, y con la nota “IVA deducible: a cumplimentar por la gestoría (avicore no registra compras).”. El PDF y el Excel siguen la misma regla.
Con la gestión de gastos activada, debajo de lo anterior sale:
- Un bloque IVA deducible — operaciones interiores corrientes con tres columnas, Tipo, Base y Cuota, una fila por tipo de IVA y una última fila IVA deducible con el total de bases y de cuotas.
- En los totales, una fila IVA deducible con la cuota deducible y una fila Resultado, que es el Total devengado menos el IVA deducible.
El Resultado lleva su signo y su rótulo:
- Si es mayor que cero, Resultado (a ingresar): hay que pagar esa cantidad a Hacienda.
- Si es menor que cero, Resultado (a compensar), en negativo: el IVA deducible supera al devengado.
- Si es cero, solo Resultado, con 0,00 €.
Qué entra en el IVA deducible:
- Las facturas recibidas del periodo según su fecha de recepción, no la de la factura: una factura fechada el 30 de septiembre y recibida el 2 de octubre cuenta en el 4.º trimestre.
- Solo las facturas con IVA deducible. Una factura marcada como no deducible no entra en el bloque (sí sale en el libro de facturas recibidas).
- Los abonos de proveedor restan en el periodo de su propia fecha de recepción, aunque la factura original sea de otro trimestre.
- Las cuotas son las que se guardaron en cada factura, sumadas por tipo de IVA; no se recalculan.
Ventas en mostrador sin facturar
Sección titulada «Ventas en mostrador sin facturar»Hay clientes que no piden factura: sus ventas se quedan en el albarán. Con la casilla Ventas en mostrador sin facturar marcada y Aplicar pulsado, aparece un segundo bloque con el mismo nombre y el total incluye también su IVA.
- Cuentan los albaranes entregados en el periodo que a día de hoy siguen sin facturar. Los que ya están facturados no se repiten: ya suman en el bloque Facturado, dentro de su factura.
- Como el criterio es “sin facturar a día de hoy”, el resultado de un periodo pasado puede cambiar si después se factura algún albarán de ese periodo: pasará del segundo bloque a las facturas.
- El recargo de equivalencia de estos albaranes se calcula según el régimen que tenga el cliente ahora, no el que tenía cuando se hizo la venta.
Descargas
Sección titulada «Descargas»Los botones Descargar PDF y Descargar Excel (en el móvil, solo con el icono) bajan el modelo con el mismo ejercicio, periodo y casilla que se están viendo en pantalla.
El botón Imprimir (también solo con el icono en el móvil) prepara el mismo PDF y abre directamente el cuadro de impresión del navegador. Si el navegador no deja imprimir desde ahí, descarga el PDF y avisa de ello: ábrelo e imprímelo desde el visor.
- PDF — un formulario en vertical que cabe en una sola hoja: título “Modelo 303 — Liquidación de IVA (IVA devengado)” (sin “(IVA devengado)” si la gestión de gastos está activada), ejercicio y periodo, el bloque de facturas, el de ventas en mostrador si se marcó la casilla (con la nota “Incluye ventas en mostrador sin facturar”) y el resumen con Total devengado. Con la gestión de gastos activada añade el bloque IVA deducible — operaciones interiores corrientes y, en el resumen, IVA deducible y Resultado.
- Excel — una sola tabla plana, sin títulos intercalados, con las columnas Concepto, Tipo %, Base imponible y Cuota, para poder filtrar y sumar. Las filas de ventas en mostrador llevan “Mostrador” delante del concepto. Con la gestión de gastos activada, las filas del IVA deducible llevan el concepto “IVA deducible”, su base y su cuota van en columnas propias, Base deducible y Cuota deducible (así no se mezclan al sumar las columnas Base imponible y Cuota de las ventas), y el resumen incluye Resultado.